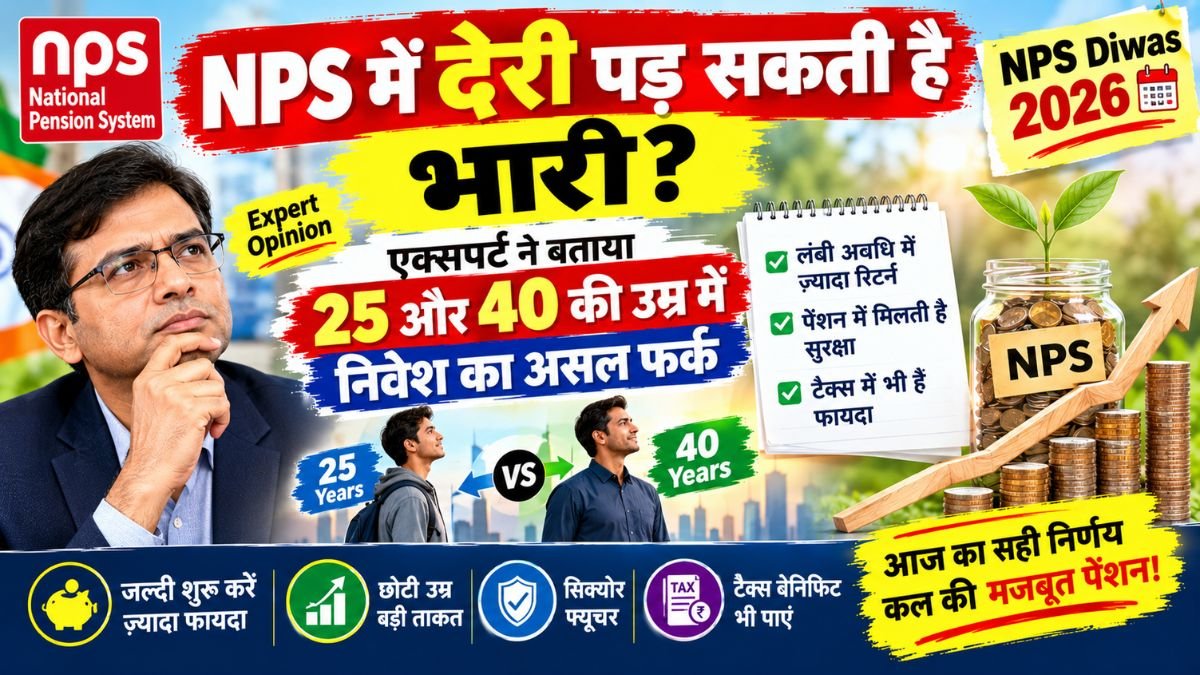
NPS Diwas 2026: रिटायरमेंट की बात आते ही ज्यादातर लोग कहते हैं, “अभी बहुत वक्त है, बाद में देखेंगे।” पर पैसे के मामले में यही “बाद में” सबसे महंगा पड़ता है। 1 अक्टूबर को NPS दिवस के मौके पर पेंशन फंड्स से जुड़े एक्सपर्ट्स ने बताया है कि अलग-अलग उम्र में नेशनल पेंशन सिस्टम (NPS) की प्लानिंग कैसे करनी चाहिए।
सीधी बात यह है कि रिटायरमेंट के लिए निवेश जितनी जल्दी शुरू होगा, कंपाउंडिंग का फायदा उतना ज्यादा मिल सकता है। पर अगर आप 30 या 40 के हो चुके हैं और अभी तक शुरुआत नहीं की, तो भी बहुत देर नहीं हुई है। फर्क बस इतना है कि रकम और अनुशासन का हिसाब अलग होगा।
सीधा जवाब
NPS कब शुरू करना ठीक है? जितना जल्दी हो सके, क्योंकि लंबा समय आपके पक्ष में काम करता है। क्या 40 की उम्र में देर हो गई? नहीं, पर उसी रिटायरमेंट कॉर्पस के लिए ज्यादा मासिक निवेश करना पड़ सकता है। कितना लगाएं? यह आज की इनकम से नहीं, रिटायरमेंट के बाद के खर्च और महंगाई के हिसाब से तय होना चाहिए।
25 की उम्र में शुरू करने का फायदा
PPFAS पेंशन फंड मैनेजर्स के CEO पृथ्वीनाथ रेड्डी के मुताबिक, कम उम्र में NPS शुरू करने का सबसे बड़ा फायदा लंबा निवेश का समय है। युवा निवेशक लंबे वक्त तक इक्विटी जैसे ग्रोथ वाले एसेट्स में पैसा रख सकते हैं, और बाजार के छोटे उतार-चढ़ाव झेलने के लिए उनके पास ज्यादा समय होता है।
पर यहां एक सावधानी भी है। एक्सिस पेंशन फंड के MD और CEO सुमित शुक्ला का कहना है कि पैसा कहां लगाना है (असेट एलोकेशन), यह सिर्फ उम्र देखकर तय नहीं होना चाहिए। आपका रिस्क लेने का मन, रिटायरमेंट का लक्ष्य, इनकम और पूरी आर्थिक स्थिति भी गिननी चाहिए। मेरी राय में, “जवान हूं तो सब इक्विटी में डाल दो” वाली सलाह अधूरी है। अगर बाजार गिरने पर आपकी नींद उड़ जाती है, तो वह आपके लिए सही एलोकेशन नहीं है।
40 की उम्र में शुरू करें तो क्या होगा?
अगर 40 तक रिटायरमेंट प्लानिंग शुरू नहीं हुई, तो इसका मतलब यह नहीं कि सब खत्म हो गया। पर उतना ही कॉर्पस बनाने के लिए अपेक्षाकृत ज्यादा रकम लगानी पड़ सकती है। जैसे-जैसे रिटायरमेंट पास आता है, पोर्टफोलियो में स्थिर एसेट्स का हिस्सा बढ़ाने पर विचार किया जा सकता है।
फर्क कितना बड़ा होता है? (सिर्फ उदाहरण)
नीचे का हिसाब काल्पनिक है, कोई आधिकारिक आंकड़ा नहीं। मान लीजिए सालाना 10% का औसत रिटर्न मिलता है, जो तय या गारंटीड नहीं है, और रिटायरमेंट 60 की उम्र में है।
| शुरुआत की उम्र | निवेश का समय | मासिक निवेश | अनुमानित कॉर्पस |
|---|---|---|---|
| 25 साल | 35 साल | ₹3,000 | लगभग ₹1.14 करोड़ |
| 40 साल | 20 साल | ₹3,000 | लगभग ₹23 लाख |
| 40 साल | 20 साल | ₹15,000 | लगभग ₹1.14 करोड़ |
यानी 40 की उम्र वाले को वही कॉर्पस बनाने के लिए करीब 5 गुना मासिक रकम लगानी पड़ सकती है। असली रिटर्न बाजार पर निर्भर करेगा, इसलिए इसे मोटा अंदाजा ही समझें।
सैलरी कम हो तो कैसे शुरू करें?
शुरुआती नौकरी में सैलरी कम और खर्चे ज्यादा होते हैं। एक्सपर्ट्स की सलाह है कि बड़ी रकम का इंतजार करने के बजाय छोटी, पर नियमित रकम से शुरुआत करना बेहतर हो सकता है। सैलरी बढ़ने के साथ NPS का योगदान धीरे-धीरे बढ़ाया जा सकता है।
पर इससे पहले दो चीजें पक्की कर लें: इमरजेंसी फंड और जरूरी हेल्थ व लाइफ इंश्योरेंस। इन्हें नजरअंदाज करके सिर्फ रिटायरमेंट में पैसा डालना समझदारी नहीं है, क्योंकि एक बीमारी या नौकरी का झटका पूरी प्लानिंग बिगाड़ सकता है।
होम लोन और बच्चों की पढ़ाई के बीच रिटायरमेंट को न भूलें
30 से 40 की उम्र में होम लोन की EMI, बच्चों की पढ़ाई और परिवार के बाकी खर्च रिटायरमेंट के निवेश पर दबाव डालते हैं। ऐसे में NPS पूरी तरह बंद करने के बजाय योगदान कुछ समय के लिए घटाया जा सकता है, और बड़ी देनदारी खत्म होने के बाद फिर बढ़ाया जा सकता है।
यहां एक बात याद रखने लायक है। घर के लिए लोन मिल जाता है, बच्चों की पढ़ाई के लिए लोन मिल जाता है, पर रिटायरमेंट के लिए कोई लोन नहीं देता। इसलिए पैसे की इस जंग में रिटायरमेंट को पूरी तरह पीछे न छोड़ें।
नौकरीपेशा लोगों के लिए अगर एम्प्लॉयर NPS में योगदान देता है, तो वह भी रिटायरमेंट प्लानिंग का अहम हिस्सा हो सकता है। अपने HR से इसकी जानकारी जरूर लें।
पहले तय करें, कितना कॉर्पस चाहिए
हर महीने NPS में कितना डालना है, यह सिर्फ आज की कमाई देखकर तय न करें। सही तरीका यह है:
- अनुमान लगाएं कि रिटायरमेंट के बाद हर महीने कितना खर्च होगा।
- महंगाई को जोड़कर देखें कि उस वक्त उसकी कीमत कितनी होगी।
- उसके हिसाब से कुल कॉर्पस का लक्ष्य तय करें।
- फिर लक्ष्य के हिसाब से मासिक योगदान निकालें।
और इस हिसाब को हर कुछ साल में दोबारा देखते रहें, क्योंकि इनकम, परिवार की जिम्मेदारियां और लक्ष्य बदल सकते हैं।
NPS बनाम EPF, PPF और म्यूचुअल फंड
NPS को EPF, PPF या म्यूचुअल फंड का विकल्प मानना जरूरी नहीं है। EPF और PPF अपेक्षाकृत स्थिर आधार देते हैं, जबकि म्यूचुअल फंड अलग-अलग लक्ष्यों के लिए इस्तेमाल हो सकते हैं। NPS का मुख्य काम लंबी अवधि में रिटायरमेंट कॉर्पस बनाना है।
इसलिए इन्हें आपस में टक्कर देने के बजाय यह सोचिए कि आपके प्लान में हर एक की भूमिका क्या होगी।
अब क्या करें?
- अपने रिटायरमेंट खर्च का मोटा अंदाजा लगाएं।
- इमरजेंसी फंड और इंश्योरेंस पहले पक्के करें।
- छोटी रकम से ही सही, लेकिन NPS या दूसरे रिटायरमेंट विकल्प में नियमित निवेश शुरू करें।
- हर साल इनकम बढ़ने पर योगदान थोड़ा बढ़ाएं।
- साल में एक बार पूरी प्लानिंग का रिव्यू करें।
अक्सर पूछे जाने वाले सवाल
1. NPS दिवस कब मनाया जाता है?
हर साल 1 अक्टूबर को।
2. क्या 40 की उम्र में NPS शुरू करना ठीक है?
हां, पर उसी कॉर्पस के लिए ज्यादा मासिक रकम लगानी पड़ सकती है।
3. कम सैलरी में कितने से शुरू करें?
कोई तय रकम नहीं है। एक्सपर्ट्स के मुताबिक छोटी, पर नियमित रकम से शुरुआत करना और बाद में बढ़ाना बेहतर रहता है।
4. क्या होम लोन के दौरान NPS बंद कर देना चाहिए?
बंद करने के बजाय योगदान कुछ समय के लिए घटाया जा सकता है और लोन खत्म होने पर बढ़ाया जा सकता है।
5. क्या NPS, EPF और PPF में से एक ही चुनना होगा?
जरूरी नहीं। हर विकल्प की भूमिका अलग हो सकती है।
6. असेट एलोकेशन सिर्फ उम्र से तय होता है?
नहीं। रिस्क लेने की क्षमता, लक्ष्य, इनकम और पूरी वित्तीय स्थिति भी देखनी चाहिए।
NPS में शुरुआत जितनी जल्दी हो, उतना अच्छा, पर देर से शुरू करने वालों के लिए भी रास्ता बंद नहीं है। कम सैलरी हो तो छोटी रकम से शुरू करें, लोन के दबाव में योगदान घटाएं पर बंद न करें, और हर कुछ साल में अपना हिसाब दोबारा देखें। रिटायरमेंट ऐसा लक्ष्य है जिसके लिए आपको खुद तैयार रहना होगा, कोई और इसे आपके लिए नहीं भर सकता।
स्रोत
- PFRDA (पेंशन फंड नियामक): https://www.pfrda.org.in
- NPS ट्रस्ट: https://www.npstrust.org.in
- एक्सपर्ट बयान: PPFAS पेंशन फंड मैनेजर्स और एक्सिस पेंशन फंड के CEO/MD (NPS दिवस पर मीडिया रिपोर्ट)
डिस्क्लेमर
यह लेख सिर्फ जानकारी के लिए है और इसे निवेश, कर या वित्तीय सलाह न समझें। हम कोई SEBI पंजीकृत निवेश सलाहकार नहीं हैं। NPS और दूसरे निवेश बाजार जोखिम के अधीन हैं, और रिटर्न की कोई गारंटी नहीं है। लेख में दिए गए आंकड़े काल्पनिक उदाहरण हैं। निवेश का फैसला लेने से पहले अपनी जरूरत के हिसाब से किसी प्रमाणित वित्तीय सलाहकार से सलाह जरूर लें।
ताज़ा, सच्ची और निष्पक्ष ख़बरों का भरोसेमंद ठिकाना! 🚨
एमएनटी न्यूज़ भारत (MNT News Bharat) आपके शहर से लेकर देश-दुनिया तक की हर बड़ी ख़बर, अब सीधे आपके मोबाइल पर।🌐 हमारी वेबसाइट पर विजिट करें: https://t.co/vwEVHjJMzQ pic.twitter.com/cERHfZD19s
— Mnt News Bharat (@mntnewsbharat) October 3, 2026