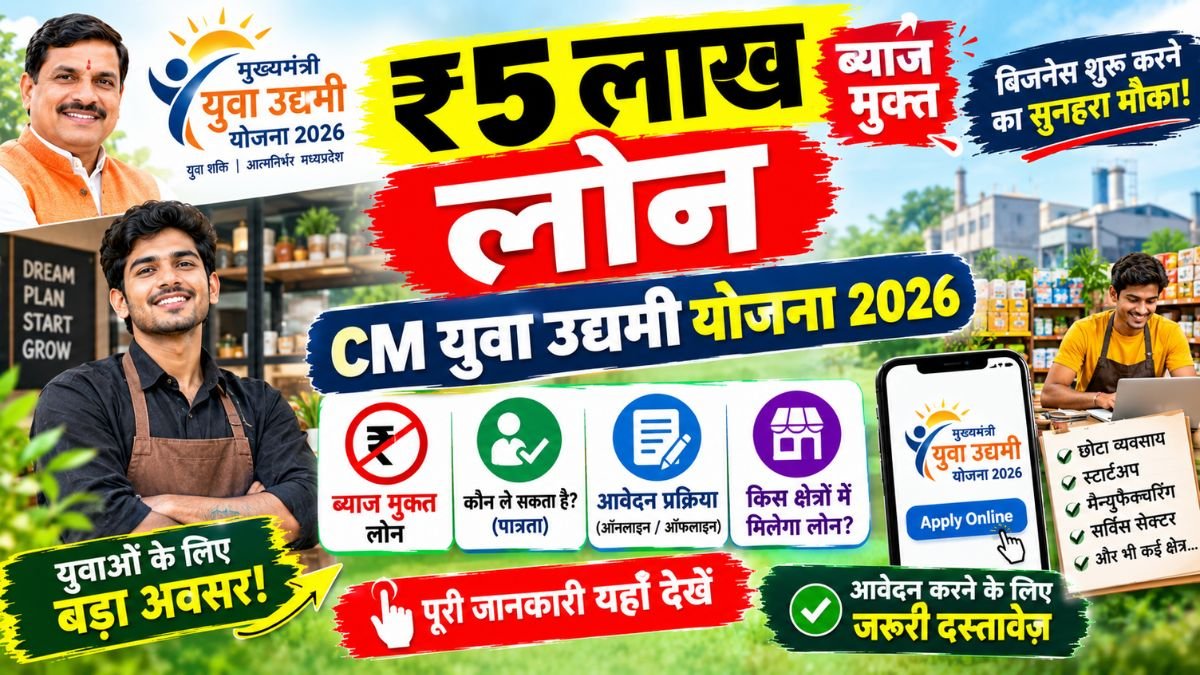
CM Yuva Udyami Yojana 2026: मुख्यमंत्री युवा उद्यमी विकास अभियान, जिसे CM YUVA या MYUVA कहा जाता है, उत्तर प्रदेश सरकार की पहली बार उद्यम शुरू करने वालों के लिए योजना है। आम बोलचाल में इसे “CM युवा उद्यमी योजना” भी कहते हैं। बात सीधी है: कारोबार की योजना वाले युवा को बिना गारंटी बैंक लोन मिलता है और ब्याज का भार सरकार उठाती है।
यह योजना फिर चर्चा में है। Open magazine की एक रिपोर्ट के मुताबिक 2026-27 के राज्य बजट में योजना के लिए ₹1,000 करोड़ का प्रस्ताव और हर साल एक लाख सूक्ष्म उद्यम खड़े करने का लक्ष्य रखा गया है। स्वतंत्रता दिवस के संदेश में मुख्यमंत्री ने भी युवा उद्यमिता पर ज़ोर दिया। अगर आप आवेदन के बारे में सोच रहे हैं, तो यह जानने का सही समय है कि योजना में क्या मिलता है और क्या नहीं।
सीधा जवाब
CM YUVA यूपी के उन निवासियों के लिए है जिनकी उम्र 21 से 40 साल है और जो कम से कम 8वीं पास हैं। फेज़-1 में ₹5 लाख तक के लोन पर चार साल के लिए 100% ब्याज अनुदान मिलता है। फेज़-2 में ₹10 लाख से ₹20 लाख की परियोजना पर तीन साल के लिए 50% ब्याज अनुदान है। फेज़-1 में 10% मार्जिन मनी भी है, जिसकी अधिकतम सीमा ₹50,000 है। लोन बैंक मंज़ूर करता है, सरकार नहीं, इसलिए पात्र होने का मतलब लोन की गारंटी नहीं है।
2026 की ताज़ा तस्वीर में नया क्या है
फेज़-1 के नियम नहीं बदले हैं। जो चीज़ पहले से साफ हुई है, वह है दो चरणों वाला ढाँचा और उसका आधिकारिक विवरण।
- राज्य के MSME पोर्टल के योजना पेज पर अब दोनों चरण लिखे हैं।
- Canara Bank की योजना-सारांश के अनुसार फेज़-1 में परियोजना लागत अधिकतम ₹10 लाख और फेज़-2 (विस्तार) में अधिकतम ₹20 लाख हो सकती है। टर्म लोन चार साल में चुकाना होता है।
- सभी खाते राज्य के 04.10.2024 और 16.12.2024 के दिशानिर्देशों के तहत CGTMSE में कवर किए जाने ज़रूरी हैं। इसी वजह से बैंक बिना गारंटी लोन दे पाते हैं।
- अप्रैल 2026 की IANS रिपोर्ट में एक आधिकारिक बयान के हवाले से कहा गया है कि CM YUVA के तहत 10,000 से ज़्यादा नवाचार-आधारित उद्यम शुरू हो चुके हैं।
पैमाने का अंदाज़ा पुराने आँकड़ों से मिलता है। मार्च 2025 में मुख्यमंत्री ने बताया था कि तीन लाख से ज़्यादा युवा रजिस्टर हुए हैं और 32,000 से ज़्यादा को बैंक लोन मंज़ूर हुआ है। स्वीकृत लोन की कोई एक ताज़ा आधिकारिक संख्या मुझे नहीं मिली, इसलिए ब्लॉगों पर दिखने वाले आँकड़ों को सावधानी से लें।
फेज़-1: क्या मिलता है
- लोन: ₹5 लाख तक की परियोजना लागत पर पूरा लाभ मिलता है। ₹5 लाख से ₹10 लाख के बीच की परियोजना में अतिरिक्त रकम का इंतज़ाम लाभार्थी को करना होता है। उस हिस्से की शर्तें बैंक तय करता है।
- ब्याज: चार साल तक 100% ब्याज सरकार भरती है, यानी आपको ज़्यादातर मूलधन ही चुकाना होता है।
- गारंटी: कोई collateral नहीं, क्योंकि ऊपर बताया गया CGTMSE कवर है।
- मार्जिन मनी: परियोजना लागत का 10%, या अधिकतम ₹5 लाख की परियोजना लागत पर, जो भी कम हो। यानी ऊपरी सीमा ₹50,000 है। एक द्वितीयक रिपोर्ट के अनुसार यह इकाई चालू होने के बाद मिलती है, इसलिए पहले दिन से इस पर निर्भर न रहें।
फेज़-2: क्या मिलता है और पेच कहाँ है
फेज़-2 उन लोगों के लिए है जिन्होंने फेज़-1 चुका दिया है और कारोबार बढ़ाना चाहते हैं। आधिकारिक पेज के अनुसार परियोजना ₹10 लाख से ₹20 लाख की होती है और तीन साल तक 50% ब्याज अनुदान मिलता है।
दो बातें आसानी से छूट जाती हैं:
- फेज़-2 में सरकार की ओर से मार्जिन मनी अनुदान नहीं मिलता।
- अनुदान पूरे लोन पर नहीं है। Canara Bank के सारांश में लिखा है कि राज्य का CGTMSE सहयोग ₹7.5 लाख तक के लोन पर ही है, या योजना की SOP के अनुसार। एक द्वितीयक रिपोर्ट के मुताबिक ब्याज अनुदान ₹7.5 लाख तक, या फेज़-1 के लोन के दोगुने तक, जो भी कम हो, की रकम पर मिलता है। आधिकारिक SOP से मैं यह सीमा पक्की नहीं कर पाया, इसलिए फेज़-2 की योजना बनाने से पहले बैंक से पूछ लें।
कौन पात्र है
MSME 1-Connect के आधिकारिक पेज पर ये शर्तें दी गई हैं:
- न्यूनतम 8वीं पास या समकक्ष शिक्षा।
- उम्र 21 से 40 साल और उत्तर प्रदेश का स्थायी निवासी होना।
- सरकारी योजनाओं के तहत प्रशिक्षण पूरा कर चुके आवेदकों को प्राथमिकता।
कई लेख यहीं चूक करते हैं। कई साइटें कौशल प्रमाणपत्र को अनिवार्य बताती हैं, जबकि आधिकारिक पेज पर प्रशिक्षित आवेदकों को प्राथमिकता देने की बात है। व्यवहार में बैंक या पोर्टल प्रशिक्षण का प्रमाण माँग सकते हैं। इसलिए यह मानकर न चलें कि जरूरी है या नहीं, पहले अपने ज़िला उद्योग केंद्र (DIC) से पक्का कर लें।
योजना नई सूक्ष्म इकाइयों के लिए है, यानी मैन्युफैक्चरिंग, सेवा जैसे कामों के लिए। पहले से चल रहे कारोबार के लिए यह सामान्य लोन नहीं है।
आवेदन कैसे करें
आधिकारिक पेज के अनुसार आवेदक उद्योग निदेशालय के UP MSME पोर्टल पर लॉग इन करते हैं या नई प्रोफ़ाइल बनाते हैं, लाभार्थी सेक्शन में योजना चुनते हैं और सारी जानकारी भरते हैं। पेज पर “Apply” का लिंक msme.up.gov.in पर जाता है।
- आधिकारिक योजना पेज से msme.up.gov.in पर जाएँ। विज्ञापन या किसी अनजान सर्च रिज़ल्ट से नहीं।
- मोबाइल नंबर से रजिस्टर करें और लॉग इन करें।
- लाभार्थी योजनाओं में CM YUVA चुनें।
- व्यक्तिगत, शैक्षिक और व्यवसाय की जानकारी भरें।
- परियोजना रिपोर्ट तैयार करें। MSME 1-Connect साइट पर “Make Your Own DPR” टूल है, जिससे शुरुआत की जा सकती है।
- आवेदन जमा करें और स्थिति देखते रहें। आपका फ़ॉर्म बैंक के पास जाँच के लिए जाता है और फैसला बैंक करता है।
कहीं अटकें तो MSME 1-Connect की हेल्पलाइन 155343 पर संपर्क करें। यह टोल-फ्री है और सोमवार से शनिवार, सुबह 10 से शाम 6 बजे तक चलती है।
कौन से दस्तावेज़ तैयार रखें
मुझे कोई एक आधिकारिक दस्तावेज़ सूची नहीं मिली। बैंक और द्वितीयक स्रोतों के आधार पर आम तौर पर ये माँगे जाते हैं:
- आधार और पैन
- यूपी के निवास का प्रमाण
- 8वीं या उससे ऊपर की मार्कशीट और कोई प्रशिक्षण प्रमाणपत्र
- परियोजना रिपोर्ट
- बैंक खाते का विवरण
- पासपोर्ट साइज फोटो और हस्ताक्षर
- नोटरी से प्रमाणित शपथ पत्र, जो एक लेंडर-साइड गाइड के अनुसार उत्तर प्रदेश में ज़रूरी है
इसे जाँचने की चेकलिस्ट समझें, अंतिम आधिकारिक सूची नहीं।
एक उदाहरण (केवल समझाने के लिए)
यह कोई आधिकारिक आँकड़ा नहीं है। मान लीजिए आपकी परियोजना ₹5 लाख की है।
- 10% के हिसाब से मार्जिन मनी ₹50,000 बनती है, जो अधिकतम सीमा है।
- अगर बैंक ₹4.5 लाख मंज़ूर करता है और आप उसे 48 महीनों में बराबर किस्तों में चुकाते हैं, तो किस्त लगभग ₹9,375 प्रति माह बैठती है, जबकि ब्याज सरकार भरती है।
असल में लोन की राशि, मोहलत की अवधि और किस्तें बैंक पर निर्भर करती हैं। एक गैर-आधिकारिक साइट छह महीने की मोहलत का ज़िक्र करती है, पर मैं इसे पक्का नहीं कर पाया। बैंक से यह लिखित में माँग लें।
आम गलतियाँ जिनसे बचें
- मिलती-जुलती साइटों पर आवेदन करना। कई निजी साइटें मिलते-जुलते नामों से चलती हैं। सिर्फ राज्य के MSME पेजों पर दिए गए लिंक इस्तेमाल करें।
- कमज़ोर प्रोजेक्ट रिपोर्ट। बैंक आँकड़ों की जाँच करता है। बढ़ा-चढ़ाकर या कॉपी की गई रिपोर्ट रिजेक्शन की सबसे आम वजह है।
- मार्जिन मनी को शुरू में ही मिला हुआ मान लेना। शुरुआती पूँजी की योजना इसके बिना बनाएँ।
- फेज़-2 को पूरी तरह सब्सिडी वाला समझना। इसमें आंशिक अनुदान है और मार्जिन मनी नहीं है।
- लोन पास कराने के नाम पर पैसे देना। योजना में किसी एजेंट की ज़रूरत नहीं है।
- क्रेडिट हिस्ट्री को नज़रअंदाज़ करना। योजना बिना गारंटी की है, फिर भी बैंक आपका पिछला रिकॉर्ड देखता है।
एक बात और: Hello Banker की एक रिपोर्ट में एक वायरल संदेश का ज़िक्र है, जिसे मैं स्वतंत्र रूप से जाँच नहीं पाया। उसके अनुसार कुछ ज़िलों में बैंक शाखाओं पर CM YUVA की फाइलें निपटाने का दबाव बनाया जा रहा है। अगर आपकी फाइल अटकी है, तो फॉलो-अप के लिए ज़िला उद्योग केंद्र सही जगह है।
अभी क्या करें
- अपनी उम्र, निवास और शिक्षा को आधिकारिक शर्तों से मिलाएँ।
- ऐसा नया और व्यावहारिक काम चुनें जो ₹5 लाख के लाभ की सीमा में आता हो।
- परियोजना रिपोर्ट का ड्राफ्ट बनाएँ और ज़रूरी प्रशिक्षण प्रमाणपत्र जुटाएँ।
- केवल आधिकारिक MSME पोर्टल से आवेदन करें।
- शुरू में ही अपनी पसंद की बैंक शाखा जाकर पूछ लें कि कौन से दस्तावेज़ और शर्तें लागू हैं।
- फेज़-2 को ध्यान में रखें, पर फेज़-1 चुकाने से पहले उस पर भरोसा न करें।
अक्सर पूछे जाने वाले सवाल
क्या लोन सच में ब्याज मुक्त है?
बैंक ब्याज लगाता है और सरकार की सब्सिडी उसे भर देती है। फेज़-1 में चार साल तक 100% ब्याज इसी तरह भरा जाता है।
आवेदन की अंतिम तारीख क्या है?
मुझे कोई आधिकारिक अंतिम तारीख नहीं मिली। घोषणाओं के लिए पोर्टल देखते रहें।
क्या महिलाएँ पात्र हैं?
हाँ। पात्रता शर्तों में लिंग के आधार पर कोई रोक नहीं है। उम्र, निवास और शिक्षा मुख्य शर्तें हैं।
क्या कौशल प्रमाणपत्र ज़रूरी है?
आधिकारिक पेज पर सरकारी योजनाओं में प्रशिक्षित लोगों को प्राथमिकता दी गई है। कुछ स्रोत इसे अनिवार्य बताते हैं, इसलिए बैंक या DIC से पुष्टि कर लें।
क्या पहले से चल रहे कारोबार के लिए लोन मिल सकता है?
योजना नई सूक्ष्म इकाइयों के लिए है। मौजूदा इकाइयाँ DIC से पूछ लें।
अगर बैंक फाइल रिजेक्ट कर दे तो?
योजना में लोन की गारंटी नहीं है। बैंक से कारण पूछें, कमी दूर करें और दोबारा आवेदन से पहले DIC से बात करें।
फेज़-2 के लिए कब आवेदन कर सकते हैं?
रिपोर्टों के अनुसार फेज़-1 समय पर चुकाने के बाद। सटीक नियम योजना की SOP में हैं।
CM YUVA, PMEGP और मुद्रा में क्या फर्क है?
CM YUVA यूपी की योजना है जिसमें ब्याज राज्य सरकार भरती है। PMEGP और मुद्रा केंद्र की योजनाएँ हैं और उनके नियम अलग हैं। अपनी परियोजना के आकार के हिसाब से तुलना करें।
CM YUVA उन युवा उद्यमियों के लिए एक असली विकल्प है जो बिना गारंटी और चार साल तक बिना ब्याज के छोटे स्तर से शुरुआत करना चाहते हैं। मुख्य लाभ साफ हैं: फेज़-1 में ₹5 लाख, ₹50,000 तक की 10% मार्जिन मनी, और आंशिक अनुदान वाला बड़ा फेज़-2। नतीजा इन बातों पर निर्भर करता है: बैंक की जाँच, आपकी प्रोजेक्ट रिपोर्ट, और प्रशिक्षण की शर्त आप पर लागू होती है या नहीं। आवेदन से पहले आधिकारिक पोर्टल और अपने ज़िला उद्योग केंद्र से इन्हें पक्का कर लें।
उपयोग किए गए आधिकारिक और सहायक स्रोत (1 अक्टूबर 2026 को जाँचे गए)
- MSME 1-Connect, उत्तर प्रदेश सरकार, योजना पेज: https://msme1connect.up.gov.in/scheme-list/mukhyamantri-yuva-udyami-vikas-abhiyan
- Canara Bank, योजना सारांश: https://www.canarabank.bank.in/mukhyamantri-yuva-udyami-vikas-yojana-cm-yuva-
- PTI via Careers360, मुख्यमंत्री का बयान (21 मार्च 2025): https://news.careers360.com/over-three-lakh-registered-under-chief-ministers-youth-entrepreneur-development-campaign-yogi-adityanath/amp
- IANS via Punjab Kesari, 9 अप्रैल 2026: https://ianslive.in/uttar-pradesh-under-cm-yuva-initiative-more-than-10000-innovative-enterprises-spring-up–20260409155104
- Open magazine, 2026-27 बजट और लक्ष्य पर: https://openthemagazine.com/india/ups-youth-brigade-cm-yogis-independence-day-push-to-turn-young-job-seekers-into-entrepreneurs
- Times Bull, फेज़-1 और फेज़-2 के विवरण पर (द्वितीयक): https://www.timesbull.com/business/cm-yuva-scheme-get-loan-up-to-rs-5-lakh-without-guarantee-to-start-your-own-business-zero-interest-know-the-application-process-412114.html
- Bajaj Finserv, शपथ पत्र की शर्त पर (द्वितीयक): https://www.bajajfinserv.in/mukhyamantri-yuva-udyami-yojana
- Hello Banker, हाथरस के अप्रमाणित संदेश पर: https://hellobanker.in/bank-managers-forced-to-sanction-loans-under-cm-yuva-scheme/
इस जाँच के दौरान मैं cmyuva.org.in नहीं खोल पाया, इसलिए उसे स्रोत में शामिल नहीं किया है। प्रकाशित करने से पहले आधिकारिक MSME पेज पर पोर्टल के सटीक लिंक की पुष्टि कर लें।
डिस्क्लेमर
यह लेख केवल सामान्य जानकारी के उद्देश्य से तैयार किया गया है और इसे किसी सरकारी विभाग, बैंक या वित्तीय सलाहकार की आधिकारिक सलाह नहीं माना जाए। योजना की राशि, पात्रता, सब्सिडी की सीमा और आवेदन प्रक्रिया समय-समय पर बदल सकती है, इसलिए आवेदन से पहले आधिकारिक पोर्टल, योजना की SOP और अपने ज़िला उद्योग केंद्र से ताज़ा जानकारी की पुष्टि ज़रूर करें। लोन की मंज़ूरी पूरी तरह बैंक के नियमों और उसकी जाँच पर निर्भर है। इस वेबसाइट का किसी सरकारी संस्था से कोई संबंध नहीं है, और किसी भी एजेंट या निजी वेबसाइट को लोन दिलाने के नाम पर पैसे न दें।